این مقاله دومین بخش از مجموعه اطلاعات بیشتر درباره Tokenomics توسط نویسنده و مشارکت کننده است: Max K – مدیر عامل Coinstruct.tech. بخش اول را اینجا بخوانید: توکنومیک سمت عرضه: عرضه، توزیع، بهینهسازی برای قیمت و کارایی هزینه
تعیین عرضه کل
هنگامی که حداکثر عرضه محدود را انتخاب کردید، گام بعدی تعیین تعداد دقیق توکن ها است. 10 میلیون، 100 میلیون یا حتی 100 میلیارد توکن کل عرضه شما؟
پاسخ، که ممکن است با انتظارات مطابقت نداشته باشد، این است که انتخاب اهمیت نسبتا کمی دارد – جدای از سوگیری های روانی، تعداد انتخاب شده اساساً تصادفی است.
هیچ دلیل خاصی وجود ندارد که چرا بیت کوین باید به 21 میلیون محدود شود. ممکن است 2.1 میلیون، 210 میلیون یا هر عدد دیگری باشد. با این حال، مشخص است که ساتوشی ناکوموتو قصد دارد قیمت Bitcion در آینده برابر با بسیاری از ارزهای رایج فیات باشد، بنابراین انجام معاملات راحتتر خواهد بود. اثر اولیه حداکثر عرضه در واقع در اثر آن بر قیمت توکن در یک بازار سرمایه مشخص (MC) دیده می شود.
لطفا یک لحظه برای مشترک شدن در خلاصه وب3 هفتگی وقت بگذارید. ما مجموعهای از وب 3 ویژه پر از ابزارهای مفید، دادههای بازار و فرصتهای منحصربهفرد را که برای بنیانگذاران و سرمایهگذاران طراحی شده بود، تهیه کردیم.
تعیین قیمت
قیمت توکن یکی دیگر از مسائل روانشناختی است که تا حدودی بر تصور بسیاری از سرمایه گذاران خرد و حتی گاهی اوقات بر توسعه قیمت تأثیر می گذارد.
بینش های جالبی را می توان از TradFi به دست آورد. قیمت هر سهم، مشابه قیمت یک توکن، ارزش ذاتی ندارد و اطلاعات کمی در مورد ارزش نسبی شرکت، عملکرد اخیر یا عملکرد مورد انتظار آینده در اختیار سرمایه گذار منطقی قرار می دهد. با این حال، سهام پس از تقسیم سهام، رشد قابل توجهی را تجربه می کنند. تقسیم سهام منجر به کاهش قیمت هر سهم و افزایش تعداد سهام می شود، در حالی که ارزش بازار و کاهش قیمت بدون تغییر باقی می ماند. به عنوان مثال، در تقسیم 1:10، اگر یک سرمایهگذار قبل از تقسیم، مالک یک سهام به قیمت 100 دلار به ازای هر سهم باشد، پس از آن صاحب 10 سهم به قیمت 10 دلار به ازای هر سهم خواهد شد، اما سرمایهگذاری 100 دلاری همچنان در هر دو سناریو نشاندهنده مالکیت یکسان در شرکت است. . این پدیده بازده بالاتر پس از تقسیم ممکن است به دلیل ترجیح غیر منطقی سرمایه گذاران برای سهام ارزان تر باشد.
به نظر می رسد همین رویکرد در مورد توکن ها نیز اتفاق می افتد. در حالی که این سوگیریهای ادراکی نشان میدهند که قیمت برند پایینتر مقرون به صرفهتر است، واضح است که این مزیت احتمالاً محدودیتی دارد.
به عنوان مثال، اگر مصرف کنندگان به عدد سمت چپ اهمیت بیشتری بدهند، احتمالاً تفاوت روانی قابل توجهی بین توکن 0.01 دلار و 1.00 دلار در مقایسه با تفاوت بین 0.000001 دلار و 0.0001 دلار وجود دارد، حتی اگر هر دو نشان دهنده افزایش 100 برابری باشند. هنگامی که افراد باید مکث کنند و صفرهای ابتدایی را با دقت بشمارند، این نشان میدهد که قیمت ممکن است از نقطه بهینه عبور کرده باشد تا از کاهش احتمالی سود ببرند.
پس از تجزیه و تحلیل 1000 پروژه برتر توسط Market Cap در Coinstruct، دریافتیم که به نظر می رسد یافته ها تقریباً فرضیه “قیمت کمتر بهتر است” را رد می کند. $
توکن هایی با قیمت کمتر از 0.01 دلار در مقایسه با توکن هایی با قیمت های بین 1.00 دلار و کمتر از 10.00 دلار، بالای 100.00 دلار و بین 10.00 دلار و کمتر از 100.00 دلار از نظر آماری بازده نسبی ماهانه بالاتری دارند. این به طور مداوم طیف وسیع تری از عملکرد را نسبت به بازار در سراسر محدوده قیمت نشان می دهد.
برای سازندگان، این اهمیت اجتناب از انتخاب حداکثر عرضه را نشان می دهد که منجر به قیمت توکن مورد انتظار کمتر از 0.01 دلار می شود. در زیر این آستانه، داده ها نشان می دهد که توکن ها به طور قابل توجهی ضعیف تر هستند و ممکن است نوسانات بیشتری را تجربه کنند. این پدیده ممکن است به دلیل درک روانشناختی توکن هایی باشد که قیمت آنها زیر 1 سنت به عنوان ریسک بالا است، یا شاید این واقعیت باشد که بسیاری از سکه های با کیفیت پایین سعی دارند از قیمت پایین توکن ها به عنوان یک ترفند بازاریابی سوء استفاده کنند.
بهینه سازی انتشار گازهای گلخانه ای
توسعه دهندگان هنگام تعریف منحنی انتشار چه چیزی را باید در نظر بگیرند؟
داده ها نشان می دهد که بهینه سازی انتشار گازهای گلخانه ای تنها به حداقل رساندن تورم به هر قیمتی نیست، همانطور که بسیاری از سازندگان اغلب تصور می کنند. در عوض، این در مورد یافتن تعادل ظریف بین عرضه و تقاضا، ایجاد و حفظ انگیزههای مناسب، تعریف اقدامات ارزشمند کاربر، اطمینان از یک پایگاه دارنده غیرمتمرکز، و ارتقای ثبات پروتکل است – همه اینها بسته به نیازهای منحصر به فرد پروژه شما است. هیچ “منحنی انتشار بهینه” جهانی وجود ندارد، بلکه مجموعه ای از بهترین شیوه ها و بهبودها در مدل های خطی مبتنی بر زمان وجود دارد که شایسته توجه است.
به طور کلی، دسترسی به رمزارز مبتنی بر زمان است، به این معنی که توکنها پس از یک دوره زمانی مشخص توزیع میشوند. با این حال، کسب درآمد نیز با توجه به پیشرفت پروژه، مانند گرفتن نقاط عطف، قابل انجام است. به طور خاص، استفاده از منحنی های شکل “S”، مانند منحنی سیگموئید که در شکل زیر نشان داده شده است، می تواند مزایایی نسبت به زمان بندی های خطی داشته باشد.
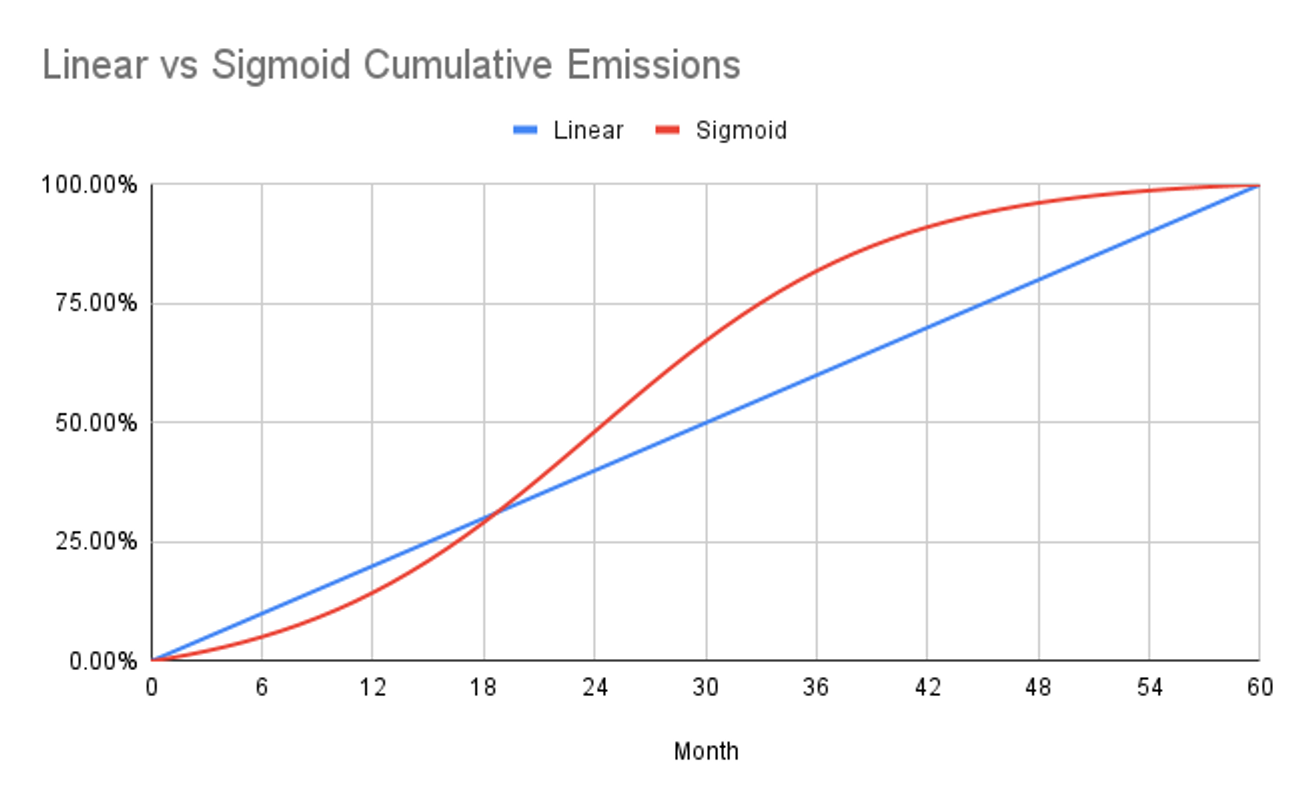
همانطور که می بینید، نرخ تورم یا رقیق سازی در طول انتشار اولیه یک توکن به بالاترین حد خود می رسد زیرا عرضه موجود در پایین ترین حد خود قرار دارد. این برای اکثر پروژهها، حتی آنهایی که از زمانبندی انتشار خطی استفاده میکنند، صادق است. در نتیجه، بسیاری از پروژه ها در ابتدای اوج تورم خود را تجربه می کنند و شرایط بهینه را برای کاهش قیمت ها ایجاد می کنند. این پدیده می تواند منجر به دیده شدن پروژه به عنوان یک مدل پمپ و دامپ شود. بنابراین، در نظر گرفتن منحنی های دیگر عرضه به جای منحنی های خطی مهم است.
یک منحنی سیگموئیدی دقیق، تورم را در مواقعی که پروژه بهویژه به سیستمهای پمپ و تخلیه حساس است، کند میکند و به طور موثر تورم را در طول برنامه هموار میکند. با این حال، توجه به این نکته مهم است که یک منحنی نمیتواند توکنهای کمتری نسبت به یک منحنی خطی طولانی مشابه ارسال کند، بدون اینکه در نهایت توکنهای بیشتری نسبت به یک منحنی خطی ارسال شود.
این پدیده را می توان در منحنی شرح داده شده در بالا مشاهده کرد، جایی که انتشار مشخصه ماهانه منحنی سیگموئید از انتشار منحنی خطی تقریباً از سال 1 تا سال 3 در برنامه انتشار 5 ساله فراتر می رود. با این حال، این انحراف از خطی بودن را می توان یک مبادله قابل قبول برای دستیابی به تورم کمتر در مراحل اولیه پروژه در نظر گرفت و حتی ممکن است نشان دهنده قدرت ذاتی انتشار سیگموئید باشد.
همچنین ارزش نگاه کردن به پویایی های عمیق درآمد، مانند AVV (Adoption Adjusted Vesting) پیشنهاد شده توسط Achim Struve است. ایده اصلی پشت این رویکرد دور شدن از برنامههای سنتی کسب درآمد مبتنی بر زمان است، جایی که بیشتر عرضه در اوایل ساخت خط تولید وارد اکوسیستم میشود. به عبارت دیگر، عرضه بالا، تقاضای کم بازار را برآورده می کند.
AVV از یک رویکرد منعطف و سیال با شناسه الگوریتمی با توجه به KPIهای خاص استفاده می کند. AVV توسط کنترلهایی تعیین میشود که انتشار گازهای گلخانهای را در استقرار پایینتر افزایش میدهند و در مراحل استقرار بالاتر کاهش میدهند. در این مورد، بسته به TVL، جذب کاربر / تعداد دارندگان توکن، آستانه درآمد، تخصیص قفل یا قیمت خود توکن، میتوان توکنهای مالکیت را به اکوسیستم داد. با نگاهی به مثال TVL، نرخ درآمد توکن را میتوان در مراحل پایین پروتکل TVL افزایش داد تا توکنهای بیشتری برای تشویق سپردهها با پاداشهای بالاتر داشته باشد.
اعتبارات
هنگام صدور توکن، تصمیم گیری در مورد گیرندگان و روش های توزیع، گزینه های کلیدی طراحی برای توکنومیکس هستند. این تصمیمات حیاتی تأثیر قابل توجهی بر نحوه درک و اجرای توکن شما دارند و شاخص های کلیدی هستند که نشان می دهد تیم و حامیان اصلی با مشوق ها همسو هستند یا خیر.
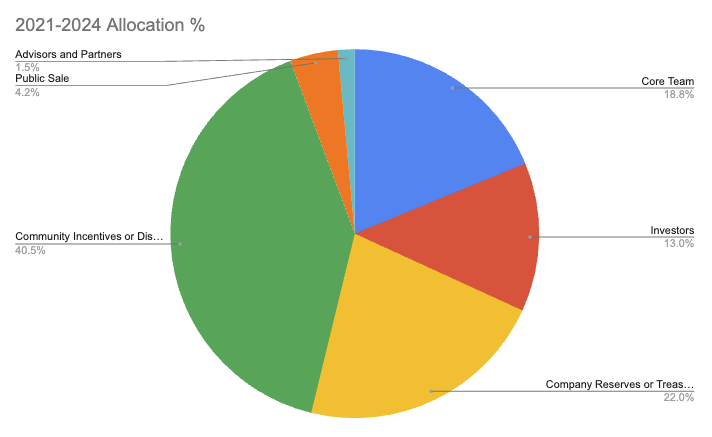
در یک رویکرد داده محور برای تخصیص، ما باید به بهترین شیوه های خاص پروژه و عموماً نگاه کنیم.
- حدود 18.8٪ از توکن ها برای تیم اصلی، از جمله بودجه تخصیص یافته به بنیانگذاران، کارمندان و سایر مشارکت کنندگان رزرو شده است.
- تخصیص سرمایه گذار حدود 13 درصد است، اگرچه این میانگین شامل پروژه های بدون سرمایه گذار می شود که تخصیص کلی طبقه بندی را کاهش می دهد. با این حال، زمانی که به طور انحصاری به پروژههایی با مشارکت سرمایهگذار نگاه میکنیم، درصد تخصیص توکن به 17 درصد افزایش مییابد.
- وجوه شرکت یا وجوه خزانه داری که برای توسعه محصول آتی و هزینه های عملیاتی رزرو شده اند، تقریباً 22 درصد از تخصیص رمز را در اختیار دارند.
- مشوق ها یا توزیع های اجتماعی بیشترین سهم را دارند، 40.5 درصد. این افزایش تخصیص منطقی است زیرا به دستیابی به تمرکززدایی کافی و مالکیت گسترده شبکه کمک می کند. علاوه بر این، به عنوان یک راه اصلی برای تشویق استفاده از محصول و تعامل اولیه عمل می کند.
- کسری از توکن ها، یعنی 4.2 درصد، برای فروش عمومی، از جمله فهرست های عمومی و فروش توکن، در نظر گرفته شده اند. این رقم از 55 درصد در سال 2017 کاهش یافته است، احتمالاً به دلیل محدودیت های نظارتی، که منجر به افزایش متناظر در مشوق های سرمایه گذار و جامعه شده است.
- در نهایت، شرکا و مشاوران معمولاً 1.5٪ از توکن ها را دریافت می کنند.
همانطور که گفته شد، هیچ تخصیص توکن «یک اندازه متناسب با همه» برای همه پروژههای ارز دیجیتال وجود ندارد. هر پروژه باید برنامه توزیع توکن خود را متناسب با سیستم مالی داخلی منحصر به فرد خود تنظیم کند.
Coinstruct شریک رسمی Tokenomics InnMind است. بیش از 25 توکنومیک توسعه داده است، از جمله پروژه هایی مانند Nomis Protocol (LayerZero، zkSync، شریک Galaxe)، Otcmarbase.io (+ 450 میلیون دلار در پیشنهادات منتشر شده)، AANN.ai (+ 1 میلیون جمع آوری شده)، Dexodus.xyz، پروژه های مشاوره ای مانند InnMind.com (استارتاپ ها 60 میلیون دلار جمع آوری کردند)، Claimr، CryptoDo، Pictographs (شریک Linea)، Qoomon Quests (تیم گلدمن ساکس و Tencent) و بیش از 20 پروژه دیگر در اکوسیستم های مختلف بلاک چین. تیمی طراحی کنید که بداند چگونه به چالش های توکنومیکس با همه عوامل تقاضا و عرضه نزدیک شود.
Coinstruct یک آژانس توسعه Web3 Tokenomics با چرخه کامل است که در آن تیمی از کارشناسان مختلف از ریاضیدانان، مدیران محصول گرفته تا DAOهای پیشرو داریم که با یکدیگر برای ایجاد مدلهای توکن پیشرفته، سیستمهای پاداش، ممیزی مالی و امتیازدهی همکاری میکنند. ما بر ایجاد راهحلهای مالی پایدار مبتنی بر Web3 تمرکز میکنیم که به پروژهها کمک میکند تا با کمک نشانهها به اهداف مورد نظر خود دست یابند: از جمعآوری سرمایه کارآمد تا رشد پایگاه کاربر، حفظ و وفاداری.
اگر یک پروژه web3 دارید که قصد راه اندازی توکن را دارد و با توسعه پایدار Tokenomics مشکل دارید – با خیال راحت فرم را پر کنید و یک تماس استراتژیک رایگان با تیم Coinstruct برنامه ریزی کنید. یا میتوانید به کانال تلگرام جدید ما بپیوندید، زیرا ما بینشها و تجربیات توکنومیک را به اشتراک میگذاریم.
همچنین بخوانید:
راهنمای Tokenomics: معیارهای کلیدی که باید در نظر بگیرید
معیارهای کلیدی Tokenomics برای استارتآپهای Web3 توضیح داده شد. نحوه برنامه ریزی توزیع توکن، محاسبه سرعت توکن، استفاده از شبکه و … مثال ها و
طراحی ابزار توکن: بهترین روش ها و نمونه ها
با استراتژیهای عملی و مثالهایی از کارشناسان توکنومیکس Mezen، کلید موفقیت در طراحی ابزار توکن را در فضای Web3 کشف کنید.